환전 후 계좌에 묶인 달러 예수금, 왜 그대로 두면 손해일까?
글로벌 우량주에 투자하며 복리의 엔진을 돌리기 위해 미국 주식 소수점 매매 전략을 가동하거나, 매달 달러로 배당금이 꽂히는 미국 배당 포트폴리오를 구축하는 서학개미들이 급증하고 있습니다 그리고.
 prometheus
글로벌 우량주에 투자하며 복리의 엔진을 돌리기 위해 미국 주식 소수점 매매 전략을 가동하거나, 매달 달러로 배당금이 꽂히는 미국 배당 포트폴리오를 구축하는 서학개미들이 급증하고 있습니다 그리고.
최근 고금리 예적금 상품의 활용과 해외 배당 ETF 및 커버드콜 자산에 대한 투자 관심이 높아지면서, 자신도 모르는 사이에 세금 부담을 맞을 위기에 처한 투자자들이 증가하고 있습니다.
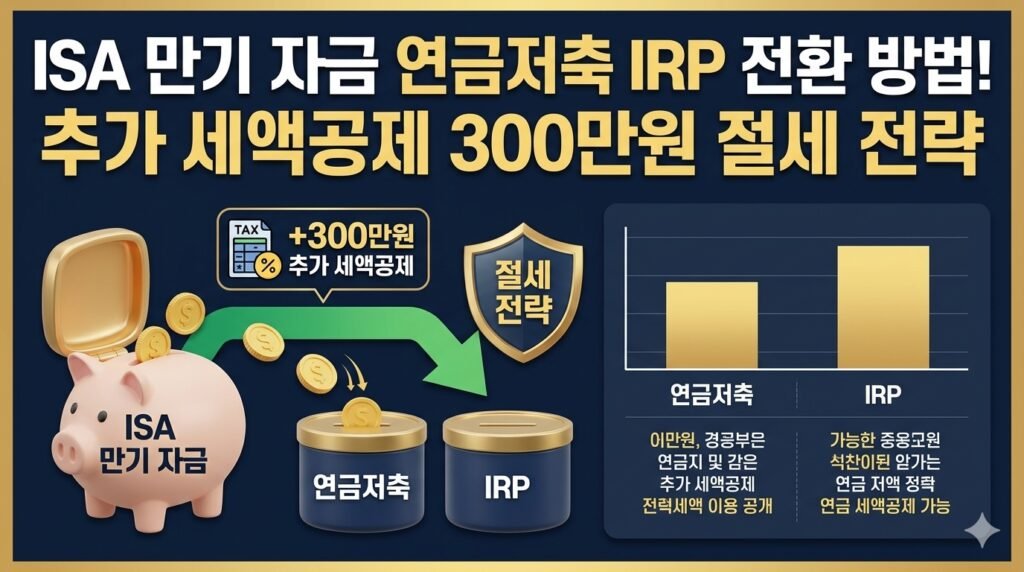
절세 계좌의 만능 치트키로 불리는 중개형 ISA 계좌는 의무 가입 기간 3년이 지나면 만기를 맞이하게 됩니다.
미국 주식이나 국채 ETF를 활용한 달러 투자는 이제 대중적인 재테크 수단으로 자리 잡았습니다.
그러나 많은 개인 투자자가 자산의 가격 변동에는 민감하게 대응하면서도, 수익률의 핵심 변수인 ‘환율 변동 위험(FX Risk)’은 간과하곤 합니다.
글로벌 거시경제의 불확실성이 극에 달하고 있습니다. 미국 연방준비제도(Fed)의 매파적 기조 지속과 한국은행의 추가 금리 인상 우려가 맞물리면서 시장의 변동성이 확대되는 양상입니다.
주식 시장에서 개미 투자자들이 가장 허탈함을 느끼는 순간은 멀쩡히 보유하고 있던 종목이 느닷없는 대규모 자금 조달 공시와 함께 급락할 때입니다.
글로벌 금융 시장의 변동성이 커질 때마다 자산가들이 주목하는 핵심 키워드는 바로 ‘대체 투자’와 ‘환테크’입니다.
은퇴 후 안정적인 현금흐름을 확보하기 위해 고배당 주식이나 리츠, 인프라 자산에 투자하여 매달 혹은 반기마다 분배금을 수령하는 투자자가 크게 늘었습니다.
안정적인 현금흐름을 구축하려는 장기 투자자나 은퇴를 앞둔 자산가들에게 가장 사랑받는 자산을 꼽으라면 단연 맥쿼리인프라(MKIF)일 것입니다.